Kfz-Versicherung E-Auto - Vergleich 2026 inkl. Akku-Schutz für Ihr Elektroauto
Kurzer Überblick: Was macht die Kfz-Versicherung fürs E-Auto besonders?
Mit der wachsenden Zahl an Elektroautos auf deutschen Straßen wird die Wahl der passenden Kfz-Versicherung immer wichtiger. Dieser Ratgeber richtet sich an alle E-Auto-Besitzer und Interessenten, die den optimalen Versicherungsschutz für ihr Elektrofahrzeug suchen.
Die Kfz-Versicherung für E-Autos folgt denselben Grundprinzipien wie bei Verbrennern – Kfz-Haftpflicht ist gesetzlich vorgeschrieben, Teilkasko und Vollkasko sichern das eigene Fahrzeug ab. Doch Elektroautos bringen spezielle Risiken mit: Der Antriebs-Akku ist das teuerste Bauteil, Ladekabel und Wallbox gehören zum Alltag, und Schäden am Akku durch Überspannung oder Kurzschluss können schnell fünfstellige Beträge erreichen.
Eine gute Versicherung für Elektroautos berücksichtigt genau diese Besonderheiten mit Bausteinen wie Allgefahrendeckung für den Akku, Mitversicherung der Ladeinfrastruktur und Neupreisentschädigung bei Totalschaden oder Diebstahl.
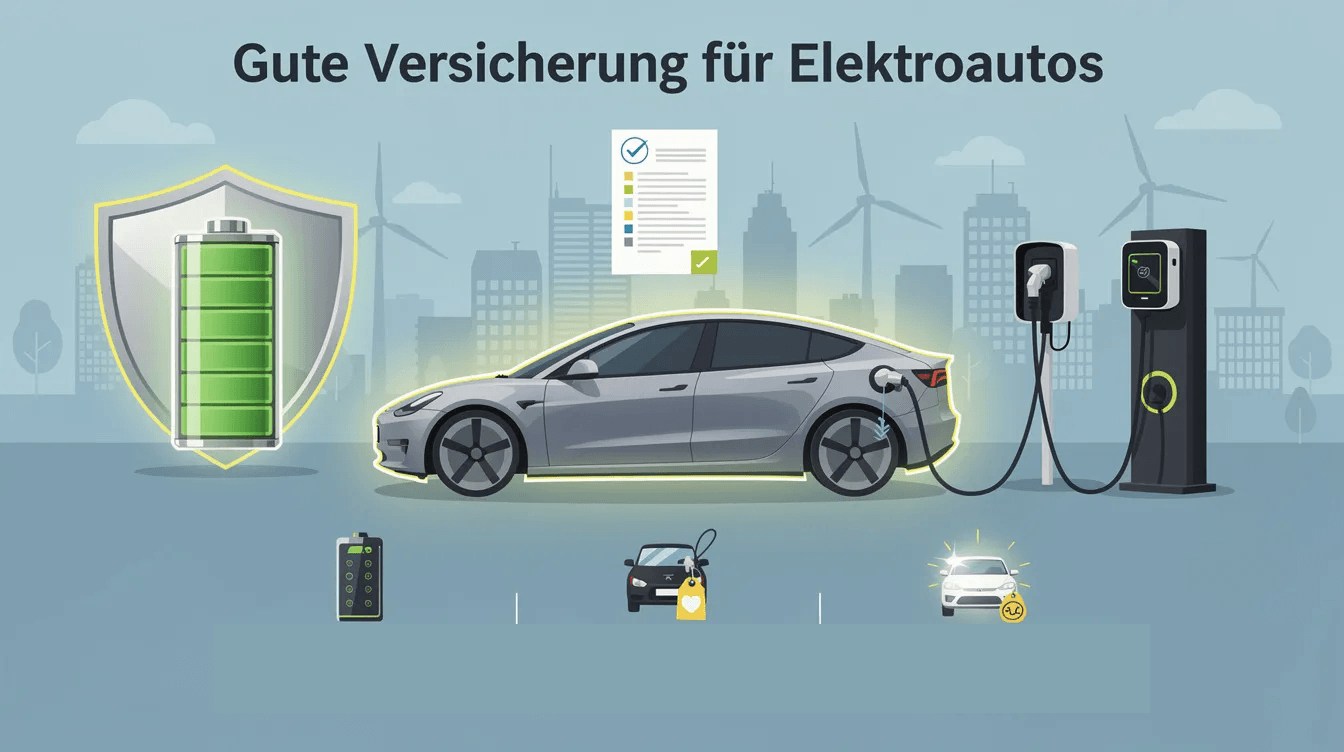
Hier vergleichen Sie über 330 Tarife – inklusive spezieller E-Auto-Leistungen – und finden so den Schutz, der zu Ihrem Stromer passt. Ein Vergleich kann bis zu 850 Euro jährlich sparen. In diesem Ratgeber erfahren Sie, worauf Sie bei der E-Auto-Versicherung konkret achten müssen und wie Sie Schritt für Schritt den optimalen Tarif auswählen.
Arten der Kfz-Versicherung für E-Autos
Die bekannten Versicherungsarten – Haftpflicht, Teil- oder Vollkaskoversicherung – gelten für E-Autos genauso wie für Verbrenner. Der entscheidende Unterschied liegt in den E-spezifischen Zusatzleistungen, die moderne Tarife bieten: Akkuschutz, Wallbox-Deckung und spezielle Kaskoleistungen für die Hochvolttechnik.
Kfz-Haftpflicht fürs E-Auto
Die Kfz-Haftpflichtversicherung ist für E-Autos gesetzlich vorgeschrieben – ohne sie ist keine Zulassung möglich. Die eVB-Nummer bestätigt den Abschluss einer Kfz-Haftpflichtversicherung und ist für die Zulassung eines E-Autos erforderlich. Die eVB-Nummer ist dabei für Elektro- und Hybridfahrzeuge gleich wichtig wie für konventionelle PKW.
Die Haftpflichtversicherung leistet bis zu 100 Millionen Euro pro Schadenfall und deckt Schäden an Dritten ab – etwa wenn Sie beim Einparken ein anderes Fahrzeug beschädigen oder beim Laden an einer öffentlichen Säule ein Schaden an fremdem Eigentum entsteht. Typische Deckungssummen liegen bei 100 Mio. € pauschal bzw. 15 Mio. € je geschädigter Person.
Was die Kfz-Haftpflicht nicht übernimmt: Schäden am eigenen Fahrzeug, am E-Auto-Akku oder an der eigenen Ladeinfrastruktur. Dafür benötigen Sie eine Kaskoversicherung.
Teilkasko für Elektroautos
Die Teilkasko deckt Schäden durch Diebstahl und Unwetter, ebenso Brand, Sturm, Hagel, Glasbruch und den Zusammenstoß mit Tieren. Für E-Fahrzeuge wird dieser Basisschutz in vielen Tarifen um wichtige Elektro-Bausteine erweitert: Akku-Schäden durch Blitzschlag sind in der E-Auto-Versicherung abgedeckt, ebenso Kurzschluss und Überspannung beim Laden. Auch Ladekabel, mobile Ladegeräte und teilweise die Wallbox können in guten Teilkaskotarifen mitversichert sein – etwa gegen Diebstahl während des Ladevorgangs.
Allerdings deckt die Teilkasko keine selbstverschuldeten Unfallschäden ab. Wer sein E-Auto gegen Parkrempler oder Fahrfehler absichern möchte, benötigt eine Vollkasko.
Vollkasko für neue und hochwertige E-Autos
Die Vollkaskoversicherung deckt selbstverschuldete Schäden ab und schließt sämtliche Teilkasko-Leistungen mit ein. Zusätzlich sind Vandalismus und selbstverschuldete Unfallschäden am eigenen Fahrzeug versichert. Vollkasko wird häufig empfohlen, da Elektroautos oft einen hohen Wert haben – insbesondere bei Neuwagen mit Erstzulassung 2024–2026 und einem Fahrzeugwert über 30.000 €.
Bei Leasing oder Finanzierung ist die Vollkaskoversicherung meist ohnehin Pflicht. In vielen modernen E-Auto-Tarifen ist die Allgefahrendeckung für den Akku in der Vollkasko verankert. Die Vollkasko deckt zudem Schäden an der Ladestation ab. Typische Situationen: ein selbstverursachter Parkrempler, bei dem die Hochvoltkabel beschädigt werden, ein Wendemanöver mit Bordsteinschaden am Unterboden oder ein beschädigtes Ladekabel durch Bedienfehler.
Wichtige Besonderheiten der Kfz-Versicherung für E-Autos
E-Autos haben andere Kostentreiber als Verbrenner. Die Reparaturkosten von Elektrofahrzeugen sind 30 bis 35 Prozent höher – vor allem durch den Akku und die komplexe Hochvolttechnik. Anpassungen an Kfz-Versicherungen sind daher notwendig, um spezielle Risiken von Elektroautos abzudecken. Kfz-Versicherung für Elektrofahrzeuge benötigt spezielle Anpassungen wegen der teuren Technik.
Akkuschutz: Allgefahrendeckung für das teuerste Bauteil
Der Akku ist das teuerste Bauteil eines Elektrofahrzeugs. Je nach Modell liegen die Kosten für einen neuen E-Auto-Akku zwischen 10.000 und über 20.000 €. Eine E-Auto-Versicherung deckt Schäden am Akku ab – entscheidend ist jedoch der Umfang.
Die Allgefahrendeckung für den Akku ist der wichtigste Baustein: Sie schützt gegen fast alle unvorhergesehenen Schäden am Akku, darunter Kurzschluss, Überspannung beim Laden (etwa durch Blitzschlag), Bedienfehler wie Tiefenentladung und externe Einwirkungen. Die Versicherung von Schäden durch Überspannung ist bei E-Autos besonders wichtig. Akku-Schäden werden in Premium-Tarifen bis zu 30.000 Euro erstattet.
Gute Tarife versichern darüber hinaus auch Ausbau- und Verbringungskosten sowie die umweltgerechte Entsorgung des beschädigten Akkus. E-Auto-Versicherungen können hohe Kosten für Akku-Entsorgung nach einem Unfall übernehmen. Nicht versichert sind in der Regel Verschleiß und natürliche Alterung des Akkus – ein wichtiger Unterschied zu Schadenereignissen.
Schutz für Ladekabel, mobile Lader & Wallbox
Ein typischer E-Auto-Besitzer verfügt 2026 über mehrere Lade-Assets: Typ-2-Ladekabel, ein mobiles Schuko-Notladegerät und häufig eine eigene Wallbox in Garage oder Carport. Die Mitversicherung von Ladezubehör ist für die Kfz-Versicherung wichtig. Ladekabel und mobile Ladestation sind gegen Diebstahl versichert – auch während des Ladevorgangs an öffentlichen Säulen.
Die Wallbox wird primär über die Wohngebäude- oder Hausratversicherung abgesichert, doch viele Kfz-Kasko-Tarife bieten ergänzenden Schutz: bei Vandalismus, Diebstahl oder Überspannung, falls keine andere Versicherung greift. Die Bedingungen variieren je nach Tarif stark – im Vergleich können Sie gezielt nach „Wallbox/Ladekabel mitversichert" filtern.
Neupreis- oder Kaufpreisentschädigung bei Totalschaden/Diebstahl
Neuwertentschädigung bedeutet: Bei Totalschaden oder Diebstahl erstattet der Kfz-Versicherer den ursprünglichen Kaufpreis statt des deutlich niedrigeren Zeitwerts. Gerade bei neuen E-Autos empfiehlt sich eine Neupreisentschädigung für mindestens 24 Monate. Premium-Tarife bieten teilweise sogar bis zu 36 Monate.
Beispiel-Szenario: Ein E-Auto mit Erstzulassung im März 2026 und einem Kaufpreis von 45.000 € erleidet im Herbst 2027 einen Totalschaden. Der Zeitwert liegt dann nur noch bei etwa 32.000 €. Mit Neupreisentschädigung erhalten Sie die vollen 45.000 € – eine Differenz von 13.000 €. Nicht jeder günstige Tarif bietet diese verlängerten Entschädigungszeiträume, weshalb sich ein genauer Tarifvergleich lohnt.
Tierbiss- und Folgeschäden an Hochvoltleitungen
Marderbisse an Hochvoltkabeln können bei E-Autos besonders teuer werden – Folgeschäden an der komplexen Elektronik oder dem Akku erreichen schnell mehrere tausend Euro. Folgeschäden durch Tierbisse am Akku sind in guten Tarifen bis zu 20.000 Euro abgedeckt. Basis-Tarife begrenzen die Deckung auf niedrige Summen, während Premium-Tarife Folgeschäden von 20.000 bis 30.000 € übernehmen. Da Hochvoltleitungen deutlich empfindlicher und teurer sind als konventionelle Kabel, ist diese Leistung bei E-Autos wesentlich wichtiger als bei Fahrzeugen mit Verbrennungsmotor.
Worauf Sie bei der Kfz-Versicherung fürs E-Auto konkret achten sollten
Der günstigste Tarif ist selten der beste. Entscheidend ist das Verhältnis aus Preis und E-spezifischen Leistungen. E-Auto-Versicherungen sollten einen Vergleich der Tarife einschließen, da diese stark variieren können.
Leistungsmerkmale, die für E-Autos wirklich zählen
Die wichtigsten Kaskoleistungen für E-Autos auf einen Blick:
-
Akkuschutz mit All-Risk-Deckung – Allgefahrendeckung inklusive Kurzschluss, Überspannung, Bedienfehler und Tiefenentladung
-
Ladekabel & Wallbox – Mitversicherung gegen Diebstahl, Beschädigung und Überspannung
-
Neupreisentschädigung – mindestens 24 Monate bei Totalschaden oder Diebstahl
-
Tierbiss-Folgeschäden – hohe oder unbegrenzte Deckungssumme für Folgeschäden an Hochvolttechnik
-
Schutzbrief – Pannenhilfe bei leerem Akku, Abschleppen zur nächsten Ladestation
-
Ausbau- und Verbringungskosten – bei Akku-Schäden inklusive umweltgerechter Entsorgung
Werkstattbindung macht bei E-Autos nur Sinn, wenn die Partnerwerkstätten für Hochvolttechnik zertifiziert sind. Die Pannenhilfe für E-Autos muss auf die speziellen Anforderungen der Elektronik abgestimmt sein. Prüfen Sie außerdem, ob Software- und Elektronikschäden im Tarif mitgedacht werden.
Klassische Kfz-Faktoren: Typklasse, Regionalklasse, Schadenfreiheitsklasse
Auch bei E-Autos bestimmen Typklasse, Regionalklasse und Schadenfreiheitsklasse den Versicherungsbeitrag maßgeblich. E-Autos können oft niedrigere Typklassen haben, was zu geringeren Versicherungskosten führen kann. So zahlen Autofahrer für ein kompaktes Modell wie den Renault Zoe deutlich weniger als für ein leistungsstarkes Tesla Model 3 – allein durch den Typklassen-Unterschied.
Laut aktuellen GDV-Daten zeigen E-Autos keine deutlich höheren Schadenhäufigkeiten als vergleichbare Verbrenner. Die SF-Klasse wird beim Wechsel vom Verbrenner auf ein E-Auto voll übernommen – Ihr bisheriger Schadenfreiheitsrabatt bleibt erhalten.
Selbstbeteiligung, Werkstattbindung & Schutzbrief
Typische Selbstbeteiligungen liegen bei 150 € in der Teilkasko und 300–500 € in der Vollkasko. Eine höhere Selbstbeteiligung senkt die Prämie – bei E-Autos sollten Sie jedoch abwägen, ob die Ersparnis das Risiko bei teuren Akku-Schäden rechtfertigt.
Die Werkstattbindung bietet Preisvorteile, kann bei E-Fahrzeugen aber problematisch sein: Nicht jede Partnerwerkstatt ist für Hochvolttechnik qualifiziert. Achten Sie darauf, dass Ihr Tarif zertifizierte E-Fachwerkstätten einschließt. Ein Schutzbrief ist für E-Autofahrer besonders sinnvoll: Er deckt Pannenhilfe bei leerem Akku, Abschleppen zur nächsten Ladesäule und europaweiten Schutz ab.
Wie Sie die richtige Kfz-Versicherung für Ihr E-Auto auswählen
Die folgenden Kriterien helfen Ihnen als konkrete Entscheidungshilfe, den passenden Versicherungsschutz für Ihr Elektroauto zu finden.
Nach Fahrzeugtyp und Alter entscheiden
-
Neuwagen (Erstzulassung 2025/2026): Vollkasko mit umfassendem Akkuschutz und Neupreisentschädigung ist die klare Empfehlung. Die Vollkaskoversicherung schützt auch vor selbstverschuldeten Schäden – bei hohen Fahrzeugwerten besonders wichtig.
-
Ältere E-Autos (Baujahr 2018–2021): Bei niedrigem Restwert kann eine Teilkasko mit gutem Akku-Basisschutz wirtschaftlich sinnvoller sein.
-
Leasing/Finanzierung: Meist besteht Vollkasko-Pflicht. Eine GAP-Deckung schließt die Lücke zwischen Wiederbeschaffungswert und Restschuld.
Nach Nutzung & Fahrleistung filtern
-
Berufspendler mit hoher Fahrleistung (15.000–20.000 km/Jahr): höheres Unfallrisiko, umfangreicher Versicherungsschutz sinnvoll.
-
Stadtfahrer mit 7.000–10.000 km/Jahr: niedrigere Fahrleistung wirkt sich positiv auf die Prämie aus.
-
Mehrere Fahrer im Haushalt: Jüngere Fahrer im Fahrerkreis erhöhen den Beitrag. Garagenparker profitieren von günstigeren Regionalklassen im Vergleich zu Laternenparkern in Großstädten.
Budget und gewünschtes Sicherheitsniveau
-
Preisorientiert: Haftpflicht + Teilkasko mit Basis-Akkuschutz – für ältere Stromern mit niedrigem Restwert.
-
Ausgewogen (Komfort-Tarif): Vollkasko mit Allgefahrendeckung für den Akku, Ladekabel-Schutz und 24 Monate Neupreisentschädigung.
-
Rundum-Schutz (Premium-Tarif): Vollkasko mit All-Risk-Deckung, Wallbox-Versicherung, 36 Monate Neupreisentschädigung, GAP-Deckung und Schutzbrief.
Optimieren Sie innerhalb Ihres Budgets immer zuerst die E-relevanten Leistungen – Akkuschutz, Wallbox und Neupreisentschädigung. Über den Vergleichsrechner sehen Sie live, wie viel bestimmte Leistungsbausteine kosten.
So vergleichen Sie Kfz-Versicherungen für E-Autos online (Schritt für Schritt)
Auf kfzversicherungvergleich.de wird der gesamte Prozess digital abgebildet – von der Dateneingabe über den Tarifvergleich bis zur eVB-Nummer. Eine Kfz-Haftpflichtversicherung ist notwendig, um eine eVB-Nummer zu erhalten.
1. Fahrzeuginformationen zum E-Auto eingeben
Geben Sie Hersteller und Modell ein (z. B. VW ID.3, Hyundai Ioniq 6, Tesla Model Y), Erstzulassung, Leistung in kW/PS und ob Sie ein E-Kennzeichen führen. Die HSN/TSN aus der Zulassungsbescheinigung Teil I ermöglicht die exakte Typklassen-Ermittlung. Markieren Sie im Rechner, dass es sich um ein Elektro- oder Hybridfahrzeug handelt – so werden die passenden E-Autoversicherung-Tarife angezeigt.
2. Nutzungs- und Fahrerdaten erfassen
Erfassen Sie die jährliche Fahrleistung (z. B. 10.000, 15.000 oder 20.000 km), den nächtlichen Abstellort und ob das Fahrzeug privat oder geschäftlich genutzt wird. Alter, Fahrerkreis und bisheriger Schadenverlauf bestimmen die SF-Klasse. Die PLZ des Versicherungsnehmers ordnet die Regionalklasse zu.
3. Gewünschten Versicherungsschutz wählen
Wählen Sie direkt im Rechner zwischen Haftpflicht, Teilkasko und Vollkasko. Ergänzen Sie optionale Bausteine wie Schutzbrief, Rabattschutz, GAP-Deckung (bei Leasing/Finanzierung) oder Werkstattbindung. Filtern Sie gezielt nach E-Auto-Leistungen: Allgefahren-Akkuschutz, Wallboxschutz, Neupreisentschädigung (mindestens 24 Monate) und Tierbiss-Folgeschäden.
4. Tarife vergleichen, sparen und wechseln
Die Ergebnisse werden übersichtlich nach Preis und Leistung sortiert. Kfz-Versicherungen für E-Autos sind oft günstiger als für Verbrenner – E-Auto-Versicherungen können bis zu 22 % günstiger sein als bei Verbrennern. Speziell zum 30. November oder nach einer Beitragserhöhung (Sonderkündigungsrecht) lassen sich erhebliche Einsparpotenziale realisieren. Die Plattform bietet eine One-Click-Kündigung des Altvertrags und stellt die eVB-Nummer sofort digital zu.
Kosten der Kfz-Versicherung fürs E-Auto: Was beeinflusst den Beitrag?
Die Kosten für eine E-Auto-Versicherung hängen von individuellen Faktoren ab. E-Autos werden nicht automatisch teurer versichert als Verbrenner – ein E-Auto kann sogar bis zu 22 Prozent günstiger versichert werden. Die Reparaturkostenstruktur ist allerdings anders: Während Haftpflichtschäden oft niedriger ausfallen, können Reparaturen am Hochvoltsystem deutlich kostspieliger sein.
Fahrzeugbezogene Faktoren
Die Typklasse hat großen Einfluss auf den Beitrag. E-Autos können oft niedrigere Typklassen haben – ein VW ID.4 oder eine Renault Zoe liegen typischerweise in moderaten Klassen, während ein Tesla Model Y höher eingestuft sein kann. Neupreis und Leistung des Fahrzeugs wirken sich ebenfalls aus: teurere, leistungsstärkere Elektroautos haben meist höhere Beiträge. Serien-Sicherheitsausstattung wie Assistenzsysteme beeinflusst die Schadenstatistik positiv und kann Beiträge senken.
Versicherungsumfang und Selbstbeteiligung
Der Sprung von reiner Kfz-Haftpflicht über Teilkasko zur Vollkasko erhöht den Beitrag stufenweise. Bei einem Mittelklasse-E-Auto kann der Unterschied zwischen Teilkasko und Vollkaskoversicherung mehrere hundert Euro pro Jahr betragen. Verschiedene Selbstbeteiligungen beeinflussen den Jahresbeitrag spürbar: Eine Erhöhung der Vollkasko-SB von 300 auf 500 € kann die Prämie um 10–15 % senken. Zusätzliche Bausteine wie Schutzbrief, Rabattschutz und GAP-Deckung wirken sich moderat auf den Gesamtpreis aus.
Personen- & Nutzungsprofil
Die Schadenfreiheitsklasse ist einer der wichtigsten Preisfaktoren. Der SF-Rabatt wird beim Fahrzeugwechsel vom Verbrenner übernommen – auch beim Wechsel auf ein Elektroauto oder Hybridauto. Alter der Fahrer, Beruf und nächtlicher Abstellplatz (Garage, Carport oder Straße) beeinflussen das Risikoprofil. Regional zeigen sich deutliche Unterschiede: Ballungsräume mit hoher Schadenhäufigkeit führen zu höheren Beiträgen als ländliche Gebiete.
Besondere Tarifthemen für E-Autos: Leasing, Akku-Leasing & gebrauchte Stromer
Die Eigentumsverhältnisse an Auto und Akku beeinflussen die richtige Tarifwahl erheblich. Ob Leasing, Finanzierung oder Komplettkauf – der Versicherungsschutz muss zur jeweiligen Konstellation passen.
E-Auto-Leasing mit Vollkasko und GAP-Deckung
Leasinggeber schreiben in der Regel Vollkasko vor und stellen häufig Mindestanforderungen an die Deckung – etwa Neupreisentschädigung und GAP-Deckung. Die GAP-Versicherung schließt die Differenz zwischen Wiederbeschaffungswert und Leasingrestschuld bei Totalschaden oder Diebstahl. Prüfen Sie die Leasingbedingungen vor dem Versicherungsbeginn und filtern Sie im Rechner gezielt nach der GAP-Option.
Separat geleaster Akku vs. Akku im Eigentum
Einige E-Auto-Modelle werden mit separat geleastem Akku angeboten. In diesem Fall sind bestimmte Akku-Schäden über den Akku-Leasingvertrag abgedeckt. Dennoch bleibt Kaskoschutz nötig – etwa bei Diebstahl, Brand oder Kurzschluss. Beachten Sie, dass Entschädigungsleistungen bei Akku-Schäden je nach Eigentümerkonstellation an den Leasinggeber oder den Halter fließen. Bei Komplettkauf liegt die volle Verantwortung beim Versicherungsnehmer, und eine umfassende Allgefahrendeckung ist besonders empfehlenswert.
Gebrauchtes E-Auto: Worauf beim Versicherungsschutz achten?
Bei älteren Akkus spielen Restkapazität und die Hersteller-Garantie (oft 8 Jahre oder z. B. 160.000 km) eine Rolle. Die Kaskoversicherung kann auch Schäden am Akku abdecken, die außerhalb der Garantie liegen. Ob Vollkasko oder Teilkasko wirtschaftlich sinnvoll ist, hängt vom Restwert und der Nutzung ab. Spielen Sie beim Online-Vergleich mehrere Varianten durch – Teilkasko vs. Vollkasko mit unterschiedlichen Selbstbeteiligungen –, um die optimale Kombination aus Kosten und Schutz zu finden.
Häufige Fragen zur Kfz-Versicherung fürs E-Auto (FAQ)
Die folgenden Fragen decken die häufigsten Suchanfragen und Kundenfragen rund um die Elektroautoversicherung ab.
Ist die Kfz-Versicherung für E-Autos teurer als für Verbrenner?
Nein, E-Autos sind nicht automatisch teurer versichert. Der Beitrag hängt von Typklasse, Regionalklasse, SF-Klasse und Ausstattung ab. Höhere Reparaturkosten bei Akku-Schäden werden durch geringere Schadenhäufigkeit teilweise ausgeglichen. Vor dem Kauf lohnt sich eine Beispielrechnung über kfzversicherungvergleich.de, um die tatsächlichen Kosten für Ihr Wunschmodell zu ermitteln.
Deckt meine Kfz-Versicherung den Akku meines E-Autos vollständig ab?
E-Auto-Versicherungen bieten speziellen Schutz für den Akku – der Leistungsumfang variiert jedoch stark. Basis-Tarife decken Brand, Diebstahl und Kurzschluss ab. Komfort- und Premium-Tarife bieten Allgefahrendeckung inklusive Bedienfehler, Tiefenentladung und Überspannung. Filtern Sie im Vergleichsrechner gezielt nach Tarifen mit umfassender Akkudeckung.
Ist meine Wallbox über die Kfz-Versicherung mitversichert?
Die Wallbox wird meist primär über die Wohngebäude- oder Hausratversicherung abgesichert. Viele moderne Autoversicherung-Tarife bieten jedoch ergänzende Deckung: Diebstahl, Vandalismus und Überspannungsschäden an der Wallbox können je nach Tarif von der Kasko übernommen werden, wenn keine andere Versicherung greift. Prüfen Sie in den Tarifdetails genau, wie Wallbox und Ladekabel behandelt werden.
Kann ich meinen Schadenfreiheitsrabatt vom Verbrenner auf das E-Auto übertragen?
Ja. SF-Klassen werden beim Fahrzeugwechsel beibehalten, egal ob Verbrenner, Hybride oder E-Auto. Auch beim Versicherungswechsel innerhalb Deutschlands wird der bisherige Schadenverlauf anerkannt. Fordern Sie den aktuellen SF-Stand beim Altversicherer an und geben Sie ihn im Vergleich korrekt an.
Ab wann lohnt sich Vollkasko für mein E-Auto nicht mehr?
Als Orientierung: Vollkasko lohnt sich meist in den ersten 4–6 Jahren bzw. solange der Fahrzeugwert hoch ist oder ein Kredit/Leasing läuft. Prüfen Sie jährlich, ob der Beitrag im Verhältnis zum aktuellen Marktwert noch sinnvoll ist. Bei sehr günstigen, älteren E-Autos ist eine Teilkasko oft die wirtschaftlichere Wahl.
Wie und wann kann ich meine E-Auto-Versicherung wechseln?
Die meisten Kfz-Versicherungen enden am 31. Dezember. Die Kündigungsfrist beträgt einen Monat zum Jahresende – Kündigungen müssen schriftlich eingereicht werden, spätestens bis zum 30. November. Ein Sonderkündigungsrecht besteht bei Beitragserhöhungen. Bei einem Fahrzeugwechsel endet die alte Police automatisch, und ein neuer Vertrag fürs E-Auto wird abgeschlossen. Kfzversicherungvergleich.de unterstützt beim Wechsel mit digitaler Kündigung des Altvertrags und sofortiger eVB-Nummer.
Fazit: Mit dem richtigen Vergleich zur optimalen Kfz-Versicherung fürs E-Auto
Akkuschutz mit Allgefahrendeckung, Mitversicherung der Ladeinfrastruktur und Neupreisentschädigung – das sind 2026 die entscheidenden Zusatzthemen bei der Kfz-Versicherung für E-Autos. Ein jährlicher Online-Vergleich stellt sicher, dass Preis und Leistungen aktuell bleiben und zur E-Mobilität passen.
Geben Sie jetzt Ihre Fahrzeugdaten auf kfzversicherungvergleich.de ein, vergleichen Sie über 330 Tarife und wechseln Sie mit wenigen Klicks zur passenden E-Auto-Versicherung – inklusive sofortiger eVB-Nummer und digitalem Kündigungsservice.